

Coluna Curiosidades Sobre o Direito
Direito do Consumidor: as instituições financeiras devem responder pelos prejuízos causados aos consumidores por falhas na prestação de serviços
Responsabilidade civil dos bancos abrange fraudes, operações
não autorizadas, cobranças indevidas e falhas de segurança, assegurando ao
consumidor o direito à reparação dos danos sofridos
A crescente utilização dos serviços bancários digitais
trouxe inúmeras facilidades aos consumidores, permitindo a realização de
transferências, pagamentos e contratações de crédito em poucos segundos.
Entretanto, essa evolução também ampliou os riscos de fraudes, golpes
eletrônicos, movimentações não autorizadas e outras irregularidades que podem
ocasionar expressivos prejuízos financeiros.
Diante desse cenário, uma questão merece especial atenção:
até que ponto as instituições financeiras são responsáveis pelos danos
suportados pelos consumidores em decorrência de falhas na prestação de seus
serviços?
O Código de Defesa do Consumidor estabelece, em seu artigo
14, que o fornecedor de serviços responde, independentemente da existência de
culpa, pelos danos causados aos consumidores em razão de defeitos na prestação
dos serviços. Trata-se da chamada responsabilidade civil objetiva, aplicável
também às instituições financeiras, conforme entendimento consolidado do
Superior Tribunal de Justiça.
Na prática, isso significa que os bancos possuem o dever de
oferecer serviços adequados e seguros, adotando mecanismos capazes de prevenir
operações fraudulentas e identificar movimentações incompatíveis com o perfil
habitual de seus clientes.
Entre as situações que frequentemente chegam ao Poder
Judiciário estão as transferências bancárias não reconhecidas, empréstimos
contratados mediante fraude, descontos indevidos em benefícios previdenciários,
cobranças de dívidas inexistentes e movimentações financeiras realizadas por
terceiros sem autorização do titular da conta.
Nessas circunstâncias, a responsabilidade da instituição
financeira deve ser examinada considerando a existência de falha na segurança
do serviço, o prejuízo experimentado pelo consumidor e o nexo entre ambos.
O Superior Tribunal de Justiça, por meio da Súmula 479,
consolidou o entendimento de que as instituições financeiras respondem
objetivamente pelos danos decorrentes de fraudes e delitos praticados por
terceiros quando relacionados ao risco inerente à atividade bancária,
denominado fortuito interno.
Isso não significa, contudo, que todo golpe sofrido pelo
consumidor resulte automaticamente na obrigação de indenizar. Cada situação
exige a análise das circunstâncias concretas, especialmente quanto à existência
de defeito no serviço e às hipóteses legais de exclusão da responsabilidade.
Outro aspecto relevante diz respeito ao ônus da prova. O
Código de Defesa do Consumidor admite sua inversão quando presentes os
requisitos legais, considerando, entre outros fatores, a vulnerabilidade do
consumidor diante da instituição financeira, que normalmente detém os registros
técnicos das operações e os mecanismos utilizados para sua autenticação.
Quando comprovada a responsabilidade do fornecedor, o
consumidor poderá buscar a restituição dos valores indevidamente retirados, a
declaração de inexistência de obrigações fraudulentas e, conforme as
particularidades do caso, a reparação por danos morais. A indenização,
entretanto, não é automática, dependendo da efetiva configuração dos
pressupostos legais.
É importante destacar que, ao identificar qualquer
movimentação suspeita, o consumidor deve comunicar imediatamente a instituição
financeira, solicitar o bloqueio dos meios de pagamento comprometidos,
registrar os protocolos de atendimento e preservar comprovantes, mensagens e
demais documentos relacionados à ocorrência.
A segurança das operações financeiras não constitui mera
liberalidade das instituições bancárias, mas obrigação inerente à própria
atividade que desenvolvem. O avanço tecnológico deve ser acompanhado de
mecanismos eficientes de proteção, transparência e prevenção de riscos.
Assim, conhecer os direitos assegurados pela legislação
consumerista é fundamental para evitar que prejuízos decorrentes de falhas dos
serviços bancários sejam indevidamente transferidos aos consumidores.
Afinal, a confiança depositada nas instituições financeiras pressupõe não apenas eficiência na realização das operações, mas também responsabilidade pela segurança dos serviços oferecidos à sociedade.
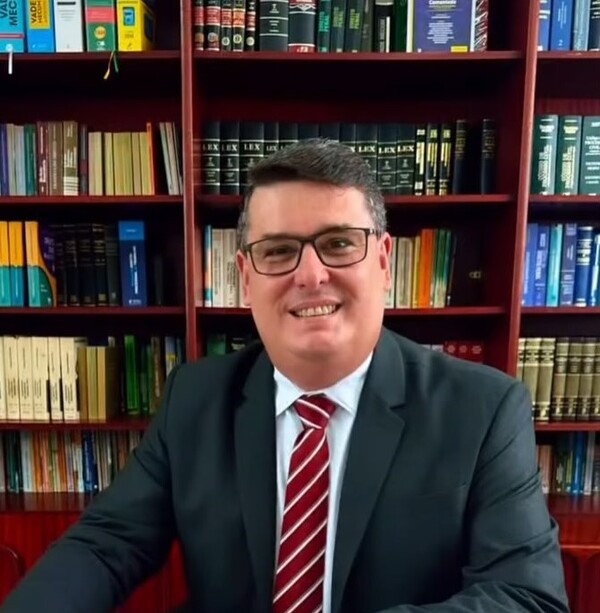
Johnny William Bradley é advogado especialista em
responsabilidade patrimonial e execução judicial
E mail: johnny.bradley@hotmail.com
End.: Av. Luís Frutuoso, nº 340, Vila Santana, Sumaré/SP

Deixe um comentário